

Avocat fiscaliste pour votre expatriation
Vous préparez un départ à l’étranger, notamment une installation à Dubaï, ou vous êtes déjà expatrié ? Beaubourg Avocats, cabinet d’avocats fiscalistes à Paris, vous accompagne pour déterminer votre résidence fiscale, anticiper les conséquences du départ et respecter vos obligations déclaratives. Un premier bilan avant le départ permet d’identifier les démarches à engager.
Votre résidence établie pièces à l’appui
Nous analysons votre résidence fiscale au regard de votre situation et de la convention applicable, puis identifions les justificatifs à conserver.
L’exit tax chiffrée avant le départ
Si vous détenez des titres de société, nous vérifions si l’exit tax vous concerne, évaluons son montant et examinons les conditions du sursis de paiement.
Le suivi après votre installation
Revenus restés en France, déclarations de non-résident, retour éventuel : votre situation reste suivie dans la durée.
Contactez-nous
Ils parlent de nous






Dans quelles situations consulter un avocat fiscaliste pour une expatriation ?
Vous partez pour un emploi ou un mandat à l’étranger
Détaché ou recruté hors de France, vous restez peut-être résident français. Nous vérifions où vos salaires seront imposés.
Vous partez en détenant des titres de société
Fondateur, associé ou investisseur, vous détenez des participations importantes. Nous évaluons si l’exit tax s’applique et son montant.
Vous vous installez à Dubaï ou aux Émirats
Nous analysons les conséquences fiscales de votre installation au regard de vos liens avec la France et de la convention franco-émiratie.
Vous gardez des biens ou des revenus en France
Loyers, plus-value sur un appartement, dividendes, pension : nous vous indiquons ce qui reste imposable en France après votre départ.
Vous revenez vivre en France
Un retour se prépare aussi. Nous examinons le régime des impatriés et le sort de l’exit tax éventuellement déclarée lors de votre départ.
L’administration conteste votre départ
Vous avez reçu une demande de renseignements sur votre résidence ou une proposition de rectification. Nous construisons votre réponse avec les pièces du dossier.
Comment Beaubourg Avocats accompagne votre expatriation fiscale
1. Nous faisons le point sur votre situation
Vous nous décrivez votre projet : pays, date, famille, activité, patrimoine. Nous identifions les règles françaises et la convention applicables.
2. Nous déterminons la date de votre changement de résidence fiscale
Nous examinons votre situation au regard des critères français et de la convention fiscale applicable, puis précisons les justificatifs à conserver.
3. Nous préparons l’année du départ
Déclarations, exit tax, sursis de paiement, revenus restés en France : vous savez ce que vous devez déclarer, où et quand.
4. Nous restons votre interlocuteur ensuite
Le cabinet suit vos déclarations de non-résident et vous défend si l’administration remet en cause votre départ.
Quand cessez-vous d’être résident fiscal français ?
Votre résidence fiscale dépend notamment de votre foyer, de votre activité professionnelle et du centre de vos intérêts économiques. Un seul critère peut suffire en droit français, mais la convention fiscale applicable peut conduire à vous reconnaître comme résident de l’autre État. Nous examinons notamment votre situation lorsque votre famille reste en France ou que vous y conservez une activité.
Et si les deux pays vous considèrent comme résident ?
Lorsqu’une convention fiscale lie les deux pays, nous examinons ses règles pour déterminer votre résidence et leurs conséquences sur votre imposition. L’accompagnement d’un avocat fiscaliste international permet d’articuler les règles françaises avec celles du pays d’installation.
Comment éviter une double imposition ?
Selon vos revenus et la convention applicable, une exonération ou un crédit d’impôt peut limiter la double imposition. Nous vérifions les règles et les déclarations nécessaires dans votre situation.
Exit tax : qui est concerné et que faire avant de partir ?
Le transfert de votre domicile fiscal hors de France peut entraîner une exit tax sur les plus-values latentes de certains titres. Pour celles-ci, vous êtes concerné si vous avez été résident fiscal français au moins six des dix années précédentes et si les titres détenus par votre foyer fiscal dépassent 800 000 € ou représentent au moins 50 % des bénéfices d’une société. Certaines plus-values en report et créances de complément de prix doivent aussi être examinées.
Le sursis de paiement
Selon le pays de destination et les conditions applicables, le sursis de paiement est automatique ou doit être demandé. Lorsqu’une demande est nécessaire, elle doit en principe être déposée au moins 90 jours avant le transfert. Pour un départ aux Émirats arabes unis, nous vérifions en amont le régime applicable et les éventuelles garanties à prévoir.
Le dégrèvement
Pour les départs depuis 2019, l’impôt sur les plus-values latentes peut être dégrevé après deux ans, ou cinq ans si la valeur des titres dépasse 2,57 millions d’euros, sous réserve notamment de leur conservation. Un retour en France peut aussi ouvrir droit à un dégrèvement. L’analyse de l’exit tax en cas de départ à Dubaï permet d’anticiper les conditions du sursis et le suivi déclaratif.
Vous détenez des titres de société et préparez votre départ ? Nous vérifions votre situation au regard de l’exit tax et anticipons les démarches nécessaires.
Non-résident : ce qui reste imposable en France
Partir ne fait pas disparaître l’impôt français sur vos revenus et biens de source française, sous réserve de la convention applicable.
Quelles déclarations pour l’année du départ ?
L’année suivant votre changement de résidence fiscale, vous déclarez les revenus de la période pendant laquelle vous étiez résident fiscal français. Si vous avez ensuite perçu des revenus restant imposables en France, vous les déclarez sur le formulaire 2042-NR. Nous préparons les déclarations et les annexes adaptées à votre situation.
Vos revenus français
Loyers, dividendes, salaires ou pensions : leur imposition dépend de la nature du revenu et de la convention applicable. Nous déterminons ce qui reste imposable en France et vérifions si le taux moyen peut réduire votre impôt lorsqu’il est applicable.
La vente d’un bien immobilier en France
La vente d’un bien situé en France peut rester imposable après votre départ. Nous examinons la fiscalité immobilière applicable à la cession et les exonérations possibles, notamment pour votre ancienne résidence principale.
L’IFI
Sous réserve de la convention applicable, vos actifs immobiliers français, détenus directement ou indirectement, peuvent rester soumis à l’IFI si leur valeur nette taxable dépasse 1,3 million d’euros au 1er janvier.
S’installer à Dubaï ou aux Émirats arabes unis
Les salaires ne sont pas imposés aux Émirats, mais certaines activités professionnelles exercées par des personnes physiques peuvent relever de l’impôt sur les sociétés. Votre situation fiscale doit également être examinée au regard du droit français et de la convention franco-émiratie. La convention signée à Abou Dabi le 19 juillet 1989, modifiée par l’avenant du 6 décembre 1993, départage deux résidences selon le foyer permanent, le centre des intérêts vitaux, le séjour habituel puis la nationalité. Une installation sans logement, activité et présence effectifs expose à une remise en cause. Une expatriation à Dubaï nécessite d’examiner vos liens avec la France et l’application de la convention fiscale France-Émirats. Les règles d’imposition à Dubaï doivent également être prises en compte selon la nature de vos revenus et de votre activité.
Comment préparer votre retour en France ?
Vous êtes recruté depuis l’étranger par une entreprise établie en France ? Si vous n’avez pas été résident fiscal français au cours des cinq années civiles précédant celle de votre prise de fonctions, vous pouvez, sous conditions, bénéficier du régime des impatriés. Il permet notamment d’exonérer la prime d’impatriation, pour son montant réel ou, sur option, à hauteur de 30 % de la rémunération nette imposable, sous réserve des limites applicables. Le régime peut s’appliquer jusqu’au 31 décembre de la huitième année suivant la prise de fonctions.
Distinctement, après cinq années civiles de non-résidence, seuls vos actifs immobiliers français entrent dans le champ de l’IFI jusqu’au 31 décembre de la cinquième année suivant votre installation, sous réserve des règles applicables. Nous vérifions également le sort d’une éventuelle exit tax avant votre retour.
Que faire si l’administration conteste votre départ ?
Si l’administration estime que vous êtes resté résident fiscal français, elle peut réclamer un complément d’impôt. Nous examinons les critères invoqués et préparons votre réponse à partir des justificatifs de votre situation réelle : logement, activité, famille et présence dans chaque pays. L’intervention d’un avocat en contrôle fiscal permet également de vérifier la procédure et de défendre votre position.
Vous avez reçu une demande de l’administration sur votre résidence ? Nous analysons les questions posées et réunissons avec vous les preuves de votre installation.
Pourquoi choisir Beaubourg Avocats pour votre expatriation ?
Un cabinet fondé par un docteur en droit fiscal
Me Elias Bourran, avocat au barreau de Paris et docteur en droit fiscal, est le fondateur de Beaubourg Avocats.
Des démarches et des justificatifs identifiés
Vous connaissez les déclarations à effectuer, les échéances à respecter et les pièces à conserver pour expliquer votre situation.
Votre avocat référent en fiscalité de l’expatriation
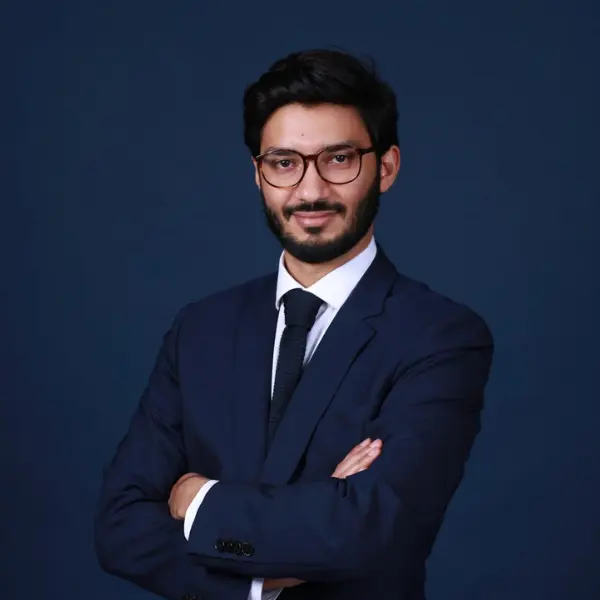
Me Elias Bourran
Fondateur de Beaubourg Avocats, avocat au barreau de Paris
- Docteur en droit fiscal de l’Université Paris-Dauphine
- Diplômé de l’École nationale d’administration (ENA)
- Avocat au barreau de Paris depuis 2019
Me Elias Bourran supervise les dossiers du cabinet en fiscalité de l’expatriation : résidence fiscale, exit tax, imposition des non-résidents et préparation du retour en France.

Parlez de votre expatriation à un avocat du cabinet
Départ pour un emploi à l’étranger, installation à Dubaï, exit tax, revenus restés en France, retour en France ou contrôle de votre résidence : Beaubourg Avocats analyse votre situation et vous accompagne avant, pendant et après votre changement de résidence. Un avocat fiscaliste du cabinet vous aide à identifier les démarches adaptées à votre projet.
Ils parlent de nous