

Avocat en contrôle fiscal à Paris
Vous avez reçu un avis de vérification, une demande de justificatifs ou une proposition de rectification ? Beaubourg Avocats, avocat en contrôle fiscal à Paris, accompagne les entreprises, leurs dirigeants et les particuliers dans leurs échanges avec l’administration, la préparation de leurs réponses et les recours adaptés à leur situation.
Vos garanties examinées
Nous vérifions le respect des garanties applicables à votre contrôle et les conséquences d’une éventuelle irrégularité.
Vos échéances identifiées
Nous identifions les délais de réponse et de recours à partir des courriers reçus.
Le fond et les pénalités discutés
Nous examinons les rectifications envisagées et les pénalités pour déterminer les contestations utiles.
Contactez-nous
Ils parlent de nous






Dans quelles situations faire appel à un avocat en contrôle fiscal ?
Vous avez reçu un avis de vérification de comptabilité
Nous examinons l’avis reçu et vous conseillons sur les démarches à effectuer.
Un examen de votre situation fiscale personnelle est engagé
L’administration compare vos revenus déclarés à vos comptes et à votre train de vie. Nous vous aidons à expliquer les mouvements bancaires qu’elle vous demande de justifier.
L’administration vous demande des justificatifs
Nous examinons la portée de la demande et préparons une réponse adaptée, avec les justificatifs utiles.
Une proposition de rectification vient d’arriver
Le délai pour répondre court depuis sa réception. Nous analysons chaque chef de redressement et rédigeons vos observations.
Le contrôle vise des comptes ou des crypto-actifs à l’étranger
Nous évaluons votre exposition sur les années encore contrôlables, avec notre pratique de la fiscalité des crypto-actifs.
Des pénalités de 40 % ou de 80 % sont annoncées
On vous reproche un manquement délibéré ou des manœuvres frauduleuses : c’est à l’administration de le prouver, et nous discutons cette qualification.
Comment Beaubourg Avocats intervient pendant un contrôle fiscal
1. Nous faisons le point sur la procédure
À partir du courrier reçu, nous identifions la forme du contrôle, les années visées et le prochain délai à tenir.
2. Nous vous conseillons dans les échanges avec le vérificateur
Nous examinons les documents utiles à votre dossier pour vous conseiller sur les réponses à apporter à l’administration.
3. Nous répondons par écrit
Nous rédigeons vos réponses et vos observations, chef par chef, avec les textes et les pièces qui les appuient.
4. Nous examinons les recours possibles
Si le désaccord persiste, nous vous conseillons sur les recours ouverts par la procédure et leurs délais.
Quelles formes peut prendre un contrôle fiscal ?
Le contrôle sur pièces
L’administration examine vos déclarations depuis ses bureaux et peut vous demander des explications ou des justificatifs, sans avis de vérification préalable.
La vérification ou l’examen de comptabilité
Ces contrôles concernent la comptabilité de l’entreprise : la vérification se déroule en principe sur place, tandis que l’examen de comptabilité s’effectue à distance, à partir du fichier des écritures comptables.
L’examen contradictoire de la situation fiscale personnelle
L’administration vérifie la cohérence entre vos revenus déclarés, votre patrimoine, votre trésorerie et votre train de vie. Sa durée est en principe limitée à un an, avec des prolongations prévues par la loi.
Quels sont vos droits pendant une vérification ?
Les garanties dépendent du contrôle engagé. Nous vérifions leur respect et les conséquences d’une éventuelle irrégularité.
La charte du contribuable vérifié
Lors d’une vérification de comptabilité, d’un examen de comptabilité ou d’un examen contradictoire de situation fiscale personnelle, les garanties prévues par la charte sont opposables à l’administration.
Une durée encadrée
Pour certaines petites entreprises, la vérification de comptabilité sur place est en principe limitée à trois mois, sous réserve des exceptions et prolongations légales.
Des échanges avec le vérificateur
Lors d’une vérification de comptabilité, vous devez pouvoir bénéficier d’un débat oral et contradictoire avec le vérificateur.
L’accès aux documents obtenus auprès de tiers
Si l’administration utilise des renseignements obtenus auprès de tiers pour établir les rectifications, elle doit vous en préciser la teneur et l’origine. Vous pouvez demander copie des documents concernés avant la mise en recouvrement.
Proposition de rectification : comment répondre dans le délai ?
La proposition de rectification présente les redressements envisagés et leurs motifs. Elle doit être suffisamment précise pour vous permettre d’y répondre.
Dans la procédure contradictoire, vous disposez de trente jours à compter de sa réception pour présenter vos observations. Ce délai est prolongé de trente jours si votre demande parvient à l’administration avant son expiration. Sans réponse, les rectifications sont considérées comme acceptées : une contestation reste possible, mais vous devrez en principe prouver que l’imposition est excessive.
La réponse présente, pour chaque point contesté, les arguments et justificatifs qui appuient votre position.
Vous avez reçu une proposition de rectification ? Nous analysons chaque chef de redressement, demandons si nécessaire la prorogation du délai et rédigeons vos observations.
Peut-on contester un redressement fiscal avant la mise en recouvrement ?
Oui. Selon la procédure et la nature du désaccord, vous pouvez solliciter un réexamen hiérarchique ou l’avis d’une commission compétente. En cas d’abus de droit, le comité de l’abus de droit fiscal peut également être saisi.
Nous examinons les recours disponibles et leur intérêt au regard de votre dossier.
Peut-on contester les pénalités ou régulariser sa situation ?
Les rappels d’impôt peuvent être assortis d’intérêts de retard et de majorations. Le manquement délibéré est sanctionné à 40 %, les manœuvres frauduleuses à 80 %. L’abus de droit peut entraîner une majoration de 40 % ou de 80 %, selon les conditions légales. Nous examinons si les sanctions appliquées sont justifiées.
Pour des déclarations déposées dans les délais, une régularisation de bonne foi peut, sous conditions, réduire de 30 % les intérêts de retard. Les délais et les modalités dépendent du contrôle engagé.
Une transaction peut également porter sur certaines pénalités et certains intérêts, sans réduire l’impôt lui-même. Lorsqu’elle devient définitive, elle empêche de contester les pénalités et les droits concernés.
Après le contrôle : mise en recouvrement et risque pénal
Si les rectifications sont maintenues, vous recevez, selon l’impôt concerné, un avis d’imposition ou un avis de mise en recouvrement. Un avocat en contentieux fiscal peut vous conseiller sur la réclamation, le sursis de paiement et les recours devant le juge.
Un contrôle fiscal n’entraîne pas automatiquement de poursuites pénales. La fraude fiscale expose toutefois à cinq ans d’emprisonnement et 500 000 € d’amende, montant pouvant être porté au double du produit de l’infraction. Des peines plus lourdes sont prévues dans les cas aggravés. Si un risque pénal apparaît, il doit être pris en compte dans la réponse à l’administration.
Pourquoi choisir Beaubourg Avocats pour votre contrôle fiscal ?
La procédure et le fond examinés ensemble
Nous examinons à la fois la régularité du contrôle et le bien-fondé des rectifications envisagées.
Un cabinet fondé par un docteur en droit fiscal
Me Elias Bourran, avocat au barreau de Paris et docteur en droit fiscal, est le fondateur de Beaubourg Avocats.
Des activités numériques et internationales
Pour les activités numériques et les opérations transfrontalières, nous examinons les questions fiscales soulevées par le contrôle, notamment celles relevant de la fiscalité internationale.
Votre avocat référent en contrôle fiscal
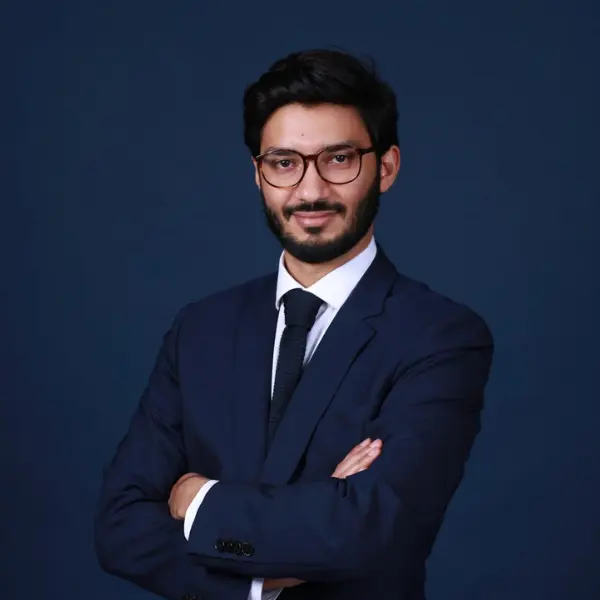
Me Elias Bourran
Fondateur de Beaubourg Avocats, avocat au barreau de Paris
- Docteur en droit fiscal de l’Université Paris-Dauphine
- Diplômé de l’École nationale d’administration (ENA)
- Avocat au barreau de Paris depuis 2019
Me Elias Bourran supervise les dossiers du cabinet en contrôle fiscal : vérifications de comptabilité, examens de situation fiscale personnelle, réponses aux propositions de rectification et recours jusqu’à la mise en recouvrement.

Parlez de votre contrôle fiscal à un avocat du cabinet
Vous avez reçu un courrier de l’administration fiscale ? Le cabinet examine votre situation et les démarches à envisager. Pour le premier échange, préparez les courriers reçus et leurs dates de réception.
Ils parlent de nous