

Avocat fiscaliste immobilier à Paris
Vous préparez un achat, une location ou une vente immobilière ? Beaubourg Avocats, avocat fiscaliste immobilier à Paris, vous accompagne dans le choix du mode de détention, l’imposition des loyers et des plus-values, ainsi que la fiscalité des SCI. Le cabinet intervient également en matière d’IFI et en cas de contestation par l’administration fiscale.
Le coût fiscal chiffré avant de signer
Nous comparons les conséquences fiscales des principales options avant votre engagement, à partir des données de votre projet.
Des choix expliqués clairement
Nous vous présentons les avantages, les contraintes et les conséquences à la revente des solutions envisagées.
Du conseil à la défense
Nous vous conseillons sur votre projet et vous assistons si l’administration conteste son traitement fiscal.
Contactez-nous
Ils parlent de nous






Dans quelles situations consulter un avocat en fiscalité immobilière ?
Vous vendez un bien qui n’est pas votre résidence principale
Nous estimons l’imposition de la vente et vérifions les frais, travaux et exonérations susceptibles d’être retenus.
Vous louez un logement vide ou engagez des travaux
Nous examinons vos revenus fonciers, les charges déductibles et les conditions de prise en compte de vos travaux.
Vous louez, ou allez louer, en meublé
Nous vérifions votre régime (micro-BIC ou réel), votre statut de loueur et ce qu’il vous coûtera à la revente.
Vous créez ou gérez une SCI
Nous mesurons l’effet de l’impôt sur le revenu ou de l’impôt sur les sociétés sur vos loyers comme sur la revente.
Vous souhaitez transmettre un bien ou des parts de SCI
Nous étudions les conséquences fiscales de la donation et les modalités adaptées à votre projet de transmission.
Vous achetez pour rénover et revendre
Nous examinons le régime fiscal de l’achat-revente, la TVA applicable et les conditions d’un éventuel engagement de revente.
Votre patrimoine immobilier peut vous rendre redevable de l’IFI
Nous vérifions la valeur retenue pour chaque bien et les dettes que vous pouvez déduire de votre IFI.
Anticiper l’imposition de votre plus-value immobilière
La fiscalité de la vente dépend notamment du mode de détention, de l’usage du bien et de la durée de détention. Dans le régime des plus-values immobilières des particuliers (article 150 U du Code général des impôts), les taux de droit commun sont de 19 % pour l’impôt sur le revenu (article 200 B) et de 17,2 % pour les prélèvements sociaux, avant abattements et éventuelle surtaxe. La résidence principale peut bénéficier d’une exonération. Nous examinons les conditions applicables à votre vente et les frais et travaux pouvant être retenus dans le calcul.
Location nue : examiner vos charges et vos travaux
Vous louez un logement vide ou prévoyez des travaux ? Nous examinons le régime d’imposition de vos revenus fonciers, les dépenses déductibles et les conditions de prise en compte d’un éventuel déficit.
Location meublée : choisir votre régime et anticiper la revente
Le statut de loueur professionnel ou non professionnel et le choix entre micro-BIC et régime réel ont des conséquences sur vos revenus, vos déficits et la revente. Nous comparons ces règles selon vos recettes, vos charges et votre projet, en tenant compte des éventuelles cotisations sociales.
Les amortissements réintégrés à la revente
En LMNP au régime réel, les amortissements fiscalement déduits sont en principe pris en compte pour augmenter la plus-value imposable lors de la vente (article 150 VB, III), sous réserve des exceptions légales. Nous intégrons cet effet dans la comparaison entre l’économie d’impôt pendant la location et le coût fiscal de la revente.
Vous envisagez de revendre un bien loué en meublé ? Nous recalculons votre plus-value avec les amortissements réintégrés et comparons les dates de vente possibles.
SCI à l’impôt sur le revenu ou à l’impôt sur les sociétés ?
Le choix entre une SCI à l’impôt sur le revenu et une SCI à l’impôt sur les sociétés (articles 206, 3 et 239 du CGI) doit tenir compte des loyers, de la revente et de la situation des associés. À l’IR, les associés sont en principe imposés sur leur quote-part du résultat ; les associés personnes physiques détenant leurs parts dans leur patrimoine privé peuvent relever du régime des plus-values immobilières des particuliers. À l’IS, l’amortissement peut réduire le résultat locatif, mais augmente généralement le gain taxable à la revente. Une distribution aux associés peut aussi être imposée. Nous comparons ces conséquences avant toute option ou modification d’activité, notamment en cas de location meublée.
Préparer la transmission de votre patrimoine immobilier
Vous souhaitez donner un bien ou des parts de SCI à vos proches ? Nous étudions les conséquences fiscales de la transmission et, lorsque cela répond à vos objectifs, l’intérêt d’un démembrement de propriété, en coordination avec votre notaire.
Marchand de biens : TVA immobilière et droits de mutation
L’achat-revente immobilier peut relever d’une activité de marchand de biens (article 35 du CGI) lorsque les opérations présentent un caractère habituel et que l’intention de revendre existe dès l’acquisition. Nous examinons la qualification de l’activité, la TVA applicable et les conditions d’un éventuel régime de droits de mutation réduits. La nature du bien, les travaux réalisés et les engagements pris dans l’acte doivent être analysés avant l’achat.
IFI : êtes-vous concerné ?
L’IFI concerne les foyers dont le patrimoine immobilier net taxable dépasse 1,3 million d’euros au 1er janvier (articles 964 et 965 du CGI). Nous examinons les biens et parts de sociétés à déclarer, leur valeur et les dettes déductibles. Votre résidence fiscale, le mode de détention et les exonérations applicables peuvent modifier l’étendue de l’imposition.
Vous assister en cas de contrôle fiscal immobilier
L’administration conteste la valeur d’un bien, des travaux déduits ou la fiscalité d’une vente ? Nous examinons les motifs de la contestation, les justificatifs et les délais de réponse. Notre accompagnement en contrôle fiscal permet de préparer les contestations adaptées à votre situation.
Un courrier de l’administration porte sur la vente ou la location de votre bien ? Nous analysons les rectifications envisagées et le délai qui vous reste pour répondre.
Vous vivez à l’étranger et possédez un bien en France
Vous résidez à l’étranger et détenez un bien en France ? Nous examinons l’imposition de vos revenus et de votre vente, en tenant compte de la convention fiscale applicable. En cas d’expatriation fiscale, la conservation d’un patrimoine immobilier en France doit être intégrée à l’analyse de votre situation.
Un achat immobilier en cryptomonnaie nécessite également d’examiner la fiscalité de l’utilisation des actifs numériques et la justification de l’origine des fonds.
Comment Beaubourg Avocats intervient en fiscalité immobilière
1. Nous faisons le point sur votre opération
Vous nous transmettez actes, baux, statuts de SCI ou projet de compromis. Nous identifions les impôts en jeu.
2. Nous chiffrons les options
Vendre maintenant ou plus tard, louer nu ou meublé, détenir en direct ou par une société : vous connaissez le coût fiscal de chaque scénario.
3. Nous sécurisons la solution retenue
Nous relisons les clauses fiscales des actes et préparons les options à exercer. Lorsque cela est pertinent et compatible avec votre calendrier, nous pouvons préparer une demande de rescrit auprès de l’administration fiscale.
4. Nous vous défendons si l’opération est contrôlée
Nous analysons les demandes ou rectifications de l’administration et préparons votre réponse à partir des pièces disponibles.
Pourquoi choisir Beaubourg Avocats comme avocat fiscaliste immobilier ?
Un avocat docteur en droit fiscal
Me Elias Bourran, docteur en droit fiscal, analyse votre opération à partir du texte applicable et de sa version en vigueur à la date de l’acte.
Une analyse adaptée à votre situation
Nous vous présentons les options envisageables et les démarches à accomplir selon votre situation.
Une coordination avec vos interlocuteurs
Selon les besoins du dossier, nous échangeons avec votre notaire ou votre expert-comptable pour articuler les choix fiscaux avec la réalisation de l’opération.
Votre avocat référent en fiscalité immobilière
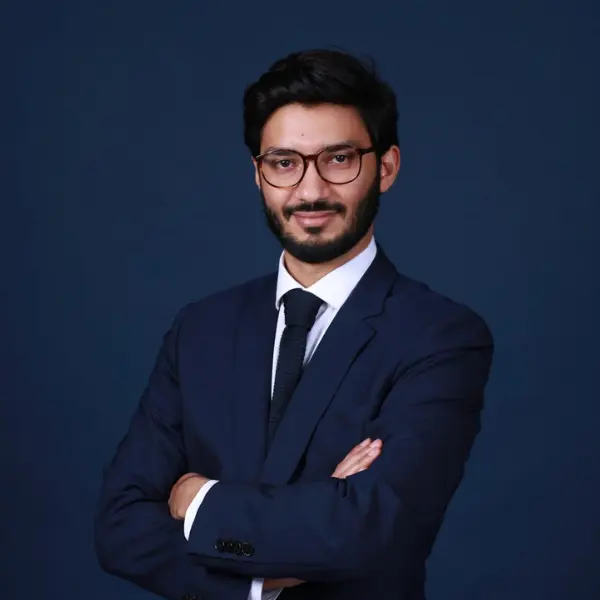
Me Elias Bourran
Fondateur de Beaubourg Avocats, avocat au barreau de Paris
- Docteur en droit fiscal de l’Université Paris-Dauphine
- Diplômé de l’École nationale d’administration (ENA)
- Avocat au barreau de Paris depuis 2019
Me Elias Bourran supervise les dossiers du cabinet en fiscalité immobilière : plus-values, SCI, location meublée, opérations de marchand de biens et IFI.

Parlez de votre projet immobilier à un avocat fiscaliste du cabinet
Vous préparez un achat, une location ou une vente, ou vous avez reçu un courrier de l’administration ? Beaubourg Avocats examine votre situation et vous accompagne dans les démarches fiscales adaptées.
Ils parlent de nous