

Avocat fiscaliste international à Paris
Votre société ouvre une filiale hors de France, vous percevez des revenus dans un autre pays ou deux administrations réclament l’impôt sur les mêmes sommes : il faut d’abord savoir quels États peuvent vous imposer, et dans quelle mesure. Beaubourg Avocats, avocat fiscaliste international à Paris, accompagne les entreprises, les dirigeants et les particuliers dont l’activité, les revenus ou le patrimoine relèvent de plusieurs États. Le cabinet vous accompagne pour préparer une opération internationale, vérifier votre situation ou répondre à une contestation de l’administration.
Votre situation fiscale clarifiée
Nous examinons les règles françaises et les conventions applicables pour déterminer vos obligations et les démarches utiles.
Vos enjeux personnels et professionnels examinés
Nous analysons les conséquences de vos projets internationaux pour votre entreprise, vos revenus et votre patrimoine.
Une position défendable en contrôle
Ce que nous retenons avec vous est documenté pour pouvoir être défendu si l’administration le remet en cause.
Contactez-nous
Ils parlent de nous






Dans quelles situations faire appel à un avocat fiscaliste international ?
Ces situations concernent aussi bien les particuliers que les dirigeants et les entreprises, et se cumulent souvent dans un même dossier.
Votre entreprise s’implante à l’étranger
Bureau, succursale ou filiale : nous vérifions où vos bénéfices seront imposés et si votre présence crée un établissement stable.
Vos sociétés se facturent entre elles
Redevances, frais de gestion, refacturation de personnel : nous documentons vos prix avant que l’administration ne les examine.
Vous percevez des revenus dans un autre pays
Nous déterminons où vos revenus doivent être déclarés et imposés, puis examinons les mécanismes applicables pour éviter ou atténuer une double imposition.
Deux États vous considèrent comme résident
Votre famille vit dans un pays et votre activité se déroule dans un autre ? Nous appliquons les critères de la convention applicable.
Vous détenez des comptes ou des actifs à l’étranger
Nous vérifions vos déclarations de comptes, d’assurance-vie ou de crypto-actifs et organisons, si besoin, leur régularisation.
Une succession implique plusieurs pays
Le défunt, les héritiers et les biens se répartissent entre plusieurs États : nous déterminons ce que la France peut taxer.
Vous préparez votre départ de France ou votre retour
Nous examinons votre résidence fiscale, les conséquences du changement de pays et vos obligations déclaratives. Selon votre situation, cette analyse porte aussi sur l’exit tax ou le régime des impatriés.
Vous détenez un patrimoine immobilier dans plusieurs pays
Nous examinons la fiscalité de vos investissements immobiliers, de leurs revenus et de leur cession, ainsi que vos obligations éventuelles au titre de l’IFI.
L’administration conteste votre situation internationale
Votre résidence fiscale, vos revenus étrangers ou l’activité de votre société sont discutés ? Nous examinons les demandes de l’administration et préparons une réponse avec les justificatifs utiles.
Quel est le rôle d’une convention fiscale internationale ?
Une convention fiscale précise comment les États concernés peuvent imposer certains revenus ou biens et prévoit des mécanismes pour éviter les doubles impositions. Nous vérifions si elle s’applique à votre situation et quelles conséquences en tirer pour vos déclarations.
Comment la double imposition est-elle évitée ?
Selon la convention et le revenu concerné, la double imposition peut être évitée par une exonération ou un crédit d’impôt. Nous vérifions le mécanisme applicable et son incidence sur votre déclaration et votre impôt en France.
Que faire si deux États vous considèrent comme résident ?
Votre résidence fiscale dépend notamment de vos liens personnels, professionnels et économiques. Si deux États vous considèrent comme résident, nous examinons les critères de la convention applicable et les justificatifs permettant d’établir votre situation.
Et si les deux administrations ne s’accordent pas ?
Une procédure amiable peut permettre de résoudre une imposition contraire à la convention. Nous vérifions les conditions et délais de saisine, ainsi que son articulation avec les recours en France.
S’implanter à l’étranger : filiale, succursale ou établissement stable ?
L’établissement stable, une présence imposable
Un bureau, un chantier ou un agent qui conclut habituellement des contrats en votre nom peut constituer un établissement stable dans l’autre État, selon la convention. Ses bénéfices y sont alors imposés : nous évaluons ce risque, et le choix entre filiale et succursale, avant votre premier contrat sur place.
Nous examinons également les conséquences d’une direction exercée depuis la France et les enjeux fiscaux des entreprises étrangères qui s’implantent en France.
Les retenues à la source sur vos paiements
Certains paiements à des bénéficiaires étrangers peuvent supporter une retenue à la source en France. Nous vérifions les conditions d’imposition, les éventuelles réductions ou exonérations et les formalités à accomplir avant le versement.
Vous préparez une implantation à l’étranger ? Nous analysons la convention applicable, le risque d’établissement stable et les retenues à la source avant votre premier contrat.
Prix de transfert : comment sécuriser vos transactions intragroupe ?
Vos transactions avec des sociétés liées à l’étranger doivent respecter des conditions comparables à celles convenues entre entreprises indépendantes. Nous examinons vos prix de transfert, rédigeons les conventions intragroupe et préparons les justificatifs adaptés à vos obligations. Nous vérifions aussi le traitement de la TVA de vos opérations transfrontalières.
Comptes, contrats et crypto-actifs à l’étranger : quelles obligations ?
Selon votre situation, vos comptes bancaires, contrats d’assurance-vie et avoirs en crypto-actifs à l’étranger peuvent être soumis à des obligations déclaratives en France. Nous vérifions les déclarations nécessaires et les informations à fournir.
Des sanctions à évaluer selon votre situation
Une omission peut entraîner des amendes et, si des revenus imposables n’ont pas été déclarés, un rappel d’impôt assorti de majorations. Dans certains cas, le délai de reprise peut atteindre dix ans (article L. 169 du LPF). Nous examinons les années concernées, les justificatifs et les possibilités de régularisation.
Une régularisation à préparer
Nous recensons les avoirs concernés, réunissons les justificatifs et préparons les déclarations à déposer ou à corriger. Pour les crypto-actifs, nous examinons également les conséquences fiscales des opérations réalisées.
Comment anticiper une succession ou une donation internationale ?
Une donation ou une succession internationale peut entraîner une imposition en France selon le domicile fiscal des personnes concernées et la localisation des biens, sous réserve des conventions applicables. Nous examinons les droits à déclarer en France, les risques de double imposition et les démarches à coordonner avec le notaire et, si nécessaire, les conseils étrangers.
Que faire si l’administration contrôle votre situation internationale ?
Dès les premières demandes de l’administration, nous préparons vos réponses et discutons les rectifications envisagées. Selon le dossier, nous étudions les recours et la possibilité d’une procédure amiable entre États. Si une procédure pénale est engagée, nous coordonnons votre défense.
Comment Beaubourg Avocats intervient en fiscalité internationale
1. Nous reconstituons votre situation
Pays concernés, revenus, actifs, sociétés, déclarations déposées : nous reconstituons votre situation et listons les pièces qui manquent.
2. Nous identifions les règles applicables
Nous analysons le droit français et les conventions applicables. Si une question nécessite un avis en droit étranger, nous identifions le besoin de faire intervenir un conseil dans le pays concerné.
3. Nous sécurisons votre position
Selon la mission convenue, nous préparons une analyse de votre résidence fiscale, de votre projet d’implantation, de vos prix de transfert ou des déclarations à déposer ou à corriger.
4. Nous vous défendons si elle est contestée
Nous discutons les rectifications puis, si nécessaire, engageons la réclamation et le recours devant le juge.
Pourquoi choisir Beaubourg Avocats pour votre fiscalité internationale ?
Fiscalité, affaires et pénal réunis
Fiscalité internationale, droit des affaires, contentieux fiscal et pénal des affaires sont traités dans une même stratégie lorsque votre dossier l’exige.
Des activités qui passent les frontières
Plateformes, éditeurs de logiciels, détenteurs de crypto-actifs : le cabinet accompagne en droit du numérique des activités qui franchissent les frontières sans implantation physique.
Votre avocat référent en fiscalité internationale
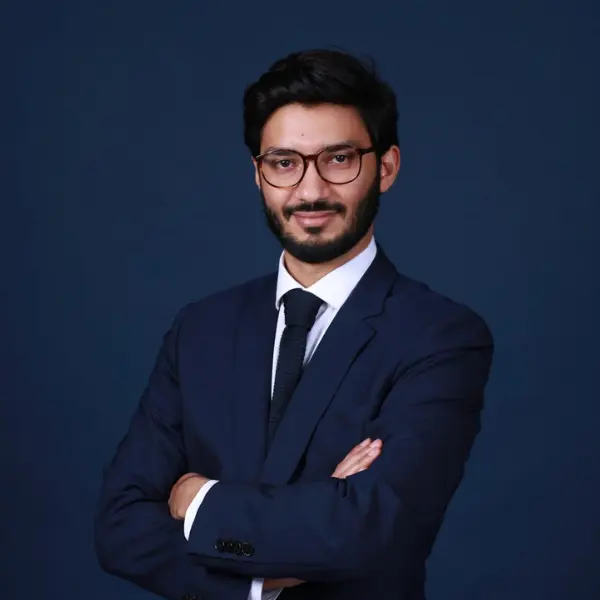
Me Elias Bourran
Fondateur de Beaubourg Avocats, avocat au barreau de Paris depuis 2019
- Docteur en droit fiscal de l’Université Paris-Dauphine
- Diplômé de l’École nationale d’administration (ENA)
Il intervient en fiscalité internationale : conventions fiscales et double imposition, implantations à l’étranger, prix de transfert, comptes et actifs détenus hors de France.
Questions fréquentes avant un premier rendez-vous
Peut-on consulter le cabinet depuis l’étranger ?
Oui. Vous pouvez nous écrire par le formulaire de cette page ou à contact@beaubourg-avocats.fr. Le rendez-vous se tient ensuite par visioconférence ou par téléphone, en français ou en anglais.
Quels documents préparer pour un premier rendez-vous ?
Selon votre question : vos dernières déclarations et avis d’imposition, en France et à l’étranger, les justificatifs de votre résidence, les statuts ou conventions de vos sociétés, les relevés de vos comptes étrangers et tout courrier reçu d’une administration fiscale, avec sa date de réception.
Comment les honoraires sont-ils définis ?
Ils sont fixés avec vous avant tout travail, dans une convention d’honoraires écrite, après un premier échange sur votre situation. Le mode de facturation, au forfait ou au temps passé par exemple, dépend de la mission.

Parlez de votre situation fiscale internationale à un avocat du cabinet
Vous avez une question sur vos revenus, votre patrimoine ou votre activité à l’international ? Beaubourg Avocats examine votre situation et les démarches à prévoir en France, en tenant compte des conventions fiscales applicables.
Ils parlent de nous